
Aksjeeierbok: dette krever aksjeloven
Hvem som skal føre den, hva den skal inneholde, hvem som har innsyn, og hva som skjer når aksjer skifter eier.
Skrevet av Hans-Eirik Breyholtz-Mott, CEO
Publisert Sist oppdatert 6 min lesing
Innhold
- Hva er en aksjeeierbok?
- Hva skal stå i aksjeeierboken?
- Hvem har rett til å se aksjeeierboken?
- Når skal aksjeeierboken oppdateres?
- Skal aksjeeieren få beskjed?
- Hvorfor innføringen har betydning
- Hvor lenge skal opplysningene oppbevares?
- Aksjeeierbok, aksjonærregisteret og aksjonærregisteroppgaven
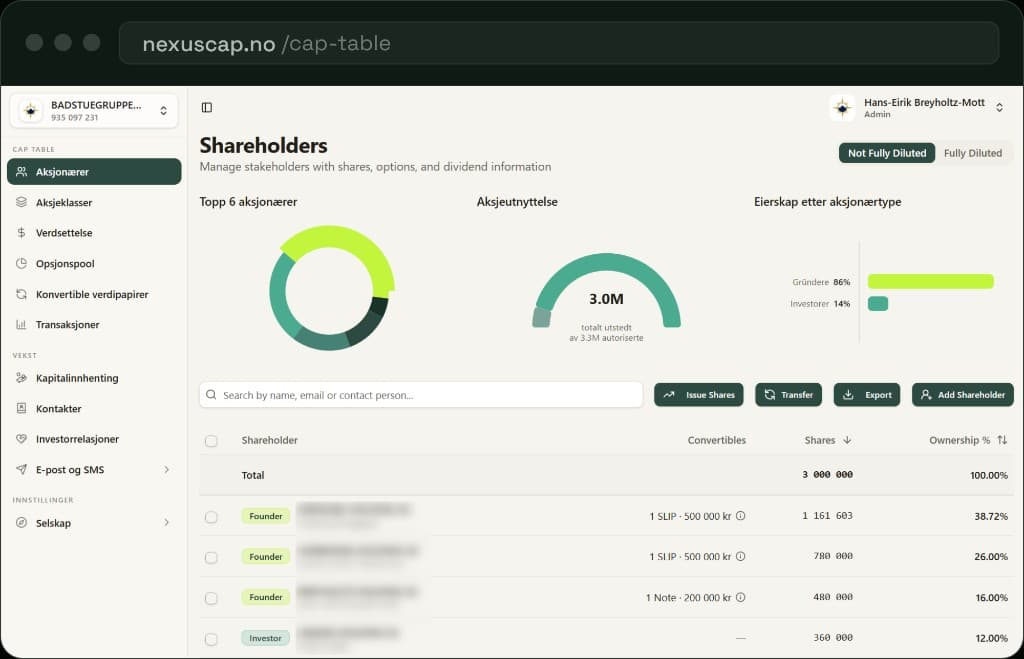
- Aksjeeierbok i Excel eller i et system?
- Sjekkliste
Hva er en aksjeeierbok?
Plikten står i aksjeloven § 4-5 første ledd: «Når et aksjeselskap er stiftet, skal styret uten opphold sørge for at det opprettes en aksjeeierbok for selskapet. Aksjeeierboken skal føres på betryggende måte og kan føres elektronisk.»
Tre ting følger av den setningen:
- Ansvaret ligger hos styret. Det gjelder også når daglig leder, regnskapsføreren eller et system gjør selve føringen.
- En digital aksjeeierbok er uttrykkelig tillatt. Loven krever ingen fysisk bok.
- «Betryggende» er ikke definert. I praksis betyr det at boken må være til å stole på: ingen endringer uten spor, ingen tapt historikk og tilgangskontroll på hvem som kan endre den.
Aksjeeierboken gjelder aksjeselskap (AS); allmennaksjeselskap (ASA) følger allmennaksjeloven. Et AS kan bestemme i vedtektene at aksjene skal registreres i en verdipapirsentral i stedet (§ 4-4); da er det den registreringen som gjelder, ikke aksjeeierboken.
Hva skal stå i aksjeeierboken?
Opplysningene står i § 4-5 andre og tredje ledd:
| Aksjeeier som er en person | Aksjeeier som er et selskap |
|---|---|
| Navn | Foretaksnavn |
| Fødselsdato | Organisasjonsnummer eller lignende identifikasjonsnummer |
| Digital adresse | Digital adresse |
| Bostedsadresse | Forretningsadresse, eventuelt postadresse |
I tillegg skal boken for hver aksjeeier vise antall aksjer og nummer på aksjene, og hvilken aksjeklasse aksjene tilhører når selskapet har flere klasser.
Har selskapet flere aksjeklasser, skal vedtektene si hva som skiller klassene og hvor stort samlet pålydende det er i hver klasse (§ 4-1). Uten slike vedtekter gir alle aksjer lik rett.
Hvem har rett til å se aksjeeierboken?
Etter § 4-6 kan Kongen gi regler om innsyn, blant annet om at selskapet skal gi en utskrift mot et fastsatt gebyr. For selskapet betyr det at boken må kunne tas ut på et øyeblikk, uten de digitale adressene.
Når skal aksjeeierboken oppdateres?
Når aksjer selges, gis bort eller arves
Rekkefølgen loven beskriver:
- Den som erverver aksjen, melder fra. Etter § 4-12 skal erververen «straks» sende melding til selskapet. Plikten ligger på kjøperen, ikke på selgeren.
- Selskapet fører inn den nye eieren. Når erververen har «meldt og godtgjort» ervervet, skal selskapet «uten opphold» føre vedkommende inn og «angi dagen for innføringen» (§ 4-7 første ledd). Datoen er altså en del av det som skal registreres.
- Får selskapet vite om et eierskifte på annen måte, skal det likevel anmerkes i boken, så langt det er mulig med erververens navn og adresse (§ 4-7 andre ledd).
Med mindre vedtektene sier noe annet, krever et eierskifte samtykke fra selskapet, og de andre aksjeeierne har forkjøpsrett (§ 4-15). Hvordan det henger sammen med salg, gave og arv, står i Overdragelse av aksjer: salg, gave og arv.
Når selskapet utsteder nye aksjer
Ved en kapitalforhøyelse skal styret sørge for at de nye aksjene føres inn i aksjeeierboken fra det tidspunktet aksjene gir rettigheter i selskapet (§ 4-9, jf. § 10-11). Innføringsdatoen følger altså et rettslig tidspunkt, ikke tidspunktet noen rekker å oppdatere listen.
Når aksjer pantsettes
Aksjer kan pantsettes hvis ikke vedtektene sier noe annet. Panthaveren får rettsvern når selskapet mottar melding om pantsettelsen, og selskapet skal da uten opphold føre panteretten inn i aksjeeierboken med dato og panthaverens navn (§ 4-8).
Skal aksjeeieren få beskjed?
Plikten i § 4-10 gjelder altså ved hver endring som angår eieren – ikke bare første gang. Meldingen kalles ofte et aksjebevis.
Hvorfor innføringen har betydning
Det er derfor aksjeeierboken avgjør hvem som kan stemme på generalforsamlingen (§ 4-2). En bok som henger etter, kan gi feil stemmelengde.
Hvor lenge skal opplysningene oppbevares?
Kravet i § 4-7 tredje ledd er også grunnen til at selskapet kan beholde opplysningene selv om en tidligere aksjeeier ber om å bli slettet.
Aksjeeierbok, aksjonærregisteret og aksjonærregisteroppgaven
Fristen står i skatteforvaltningsforskriften § 7-7-4. Fra 1. januar 2026 skal oppgaven leveres i et standardisert digitalt format (samme paragraf, tredje ledd). Oppgaven trenger også opplysninger som aksjeeierboken ikke har, for eksempel innbetalt kapital og anskaffelsesverdi, så en oppdatert aksjeeierbok er et godt utgangspunkt, men ikke hele oppgaven.
Aksjeeierbok i Excel eller i et system?
Loven sier ikke noe om verktøy, bare om hva boken skal inneholde og at den skal føres betryggende. Et regneark kan oppfylle kravene hvis det:
- viser aksjenummer for hver eier, ikke bare antall
- registrerer datoen for hver innføring
- tar vare på tidligere aksjeeiere i minst ti år
- ikke lar noen endre historikk uten spor
- kan tas ut som en utskrift uten digitale adresser
Det er det siste punktet regneark oftest ryker på: når flere har redigert samme fil i årevis, er det sjelden mulig å si hva som stod der på en bestemt dato. Vil du starte i Excel, kan du laste ned vår gratis mal for aksjeeierbok, som har kolonnene loven krever.
Sjekkliste
- Aksjeeierboken ble opprettet av styret da selskapet ble stiftet
- Eierne står i alfabetisk rekkefølge
- Hver eier har navn, fødselsdato eller organisasjonsnummer, digital adresse og adresse
- Hver beholdning har antall og aksjenummer, og aksjeklasse der det er flere
- Hver innføring har dato
- Tidligere aksjeeiere er bevart i minst ti år
- Aksjeeierne får melding når de føres inn og når noe endres (§ 4-10)
- Boken kan tas ut for innsyn, uten digitale adresser
- Nye aksjer fra emisjoner er ført inn fra datoen de gir rettigheter
- Eventuelle pant er ført inn med dato og panthaver
Kilder
- Aksjeloven § 4-1
- Aksjeloven § 4-2
- Aksjeloven § 4-5
- Aksjeloven § 4-6
- Aksjeloven § 4-7
- Aksjeloven § 4-8
- Aksjeloven § 4-9
- Aksjeloven § 4-10
- Aksjeloven § 4-12
- Aksjeloven § 4-15
- Skatteforvaltningsforskriften § 7-7-4
Lovtekstene er hentet fra Lovdata. Guiden forklarer reglene generelt og er ikke juridisk rådgivning for ditt selskap – vedtektene og aksjonæravtalen kan ha egne regler.